36氪近期独家披露的一笔融资:杭州一家做具身大脑的公司完成近亿元融资。比起金额本身,更值得关注的信号是牵头人的来路——前华为车BU世界模型基模负责人,离职下场。这不是一个孤立事件,而是过去一年中国具身创业潮里一连串相似故事中最新的一例。把它放在杭州这条产业带上读,含义会和北京、上海的那一批不一样。
前华为车BU基模负责人为何下场
华为车BU(智能汽车解决方案业务单元)是华为在汽车智能化方向上对外输出的核心载体,覆盖自动驾驶、智能座舱、车云等多个产品线。在自动驾驶这条线上,过去几年的核心命题之一,是用一套统一的模型去预测和理解物理世界——也就是业内常说的”世界模型”。而”基模”(foundation model)的位置,是给上层所有驾驶任务提供底座:路况预测、障碍物轨迹生成、长尾场景补全,都从这一层出发再向上展开。
这条业务线在过去两年经历了明显的组织调整。原本承载汽车智能化业务的主体在架构上反复重组,一批长期负责基模与大模型训练的负责人在这一时间窗口里陆续离开原有体系。这不是个别现象,而是一波带有结构性特征的人才溢出。
为什么是这一批人出来做具身?因为世界模型这一整套技术栈——预测下一时刻的物理状态、生成可交互的仿真环境、用生成式方式补全训练数据——天然就不只服务于驾驶。它从方法论上就是关于”如何让机器理解物理世界并做出预测”,从车端迁移到机器人端、迁移到更通用的物理AI,路径是通的。这批人手里掌握的,是当前具身赛道最稀缺的一类能力:在真实工业级数据和大算力上训练过基模的工程经验,而不是某一两个具体场景的应用经验。
这家公司到底在做什么
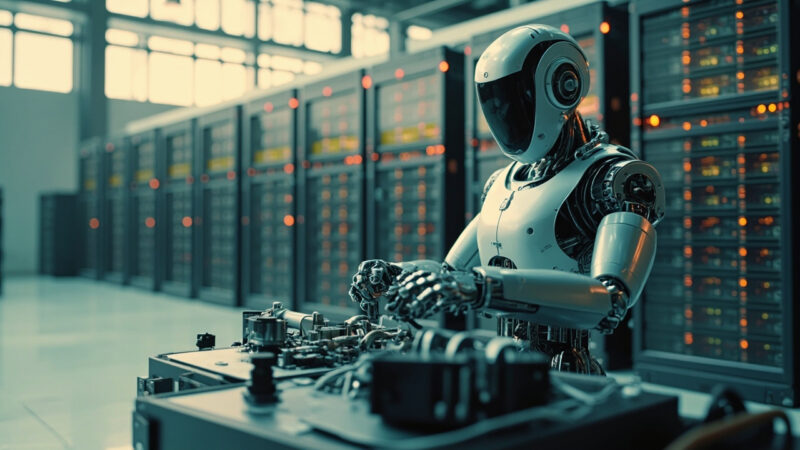
“具身大脑”这个说法在 2024 年之后被频繁使用,指的是给机器人或物理AI系统装一个统一的感知—决策—规划模型,对应”小脑”(控制执行)和”本体”(硬件)之外的”大脑”层。
这家杭州公司的定位就落在这层。它做的事情与车端世界模型有很强的延续性——都是在试图给物理世界一个可预测、可生成的内部模型——只是把场景从驾驶舱扩展到了更通用的物理交互:工业场景里的双臂操作、家庭或商用服务场景里的长程任务、以及面向第三方机器人厂商的模型授权与基础能力输出。
杭州系和北京、上海系在这一波具身创业里的差别是:杭州这批公司的创始团队很多带着车厂或自动驾驶公司的背景,技术路径倾向于把已经在车端验证过的工程方法直接迁移到具身场景;北京、上海那批,创始团队更多来自高校实验室或通用大模型公司,倾向于从零搭建新的训练框架。两者的产品形态、迭代速度和数据策略都会因此不同。
从公开披露的信息看,这家公司的重心放在通用具身大脑的基模训练上,也就是先把底座建起来,再向具体任务延伸。这条路决定了它的投入节奏:基模训练吃算力、吃数据、吃工程经验,前期需要持续投入,底座一旦跑通,向下游延伸的边际成本才会下降。
近亿元融资背后的赛道信号
近亿元这个量级,在当前的具身智能赛道里处在一个微妙的中间位置。往上看,已经跑出来的头部公司完成了多轮更大规模的融资;往下看,大量早期项目停留在千万元级别的天使轮到 Pre-A。亿元上下、Pre-A 到 A 之间的窗口,恰好对应”团队背景明确、技术路径已经被验证过、但还没有规模化商业化收入”这个阶段。
杭州能成为这一波具身创业的集聚地,原因是几条线叠加在一起:长三角的机器人硬件供应链相对完整,从伺服电机、减速器到整机都能本地化完成;本地高校的相关院系持续输出技术人才;地方层级的国资引导基金对硬科技项目的承接意愿比较强。这几条线叠在一起,使得”团队+硬件+资金”的闭环在杭州可以比很多其他地方更快地转起来。
领投方的身份从披露的信息看带有明显的产业资本色彩。产业资本在具身赛道里的偏好过去两年有一个清晰的变化:早期更愿意投硬件和本体,中后期越来越愿意投模型层和数据层——因为长期来看,决定竞争力的会是大脑而不是躯干。这一轮钱落在具身大脑公司身上,本身就是这一偏好转向的注脚。
结语
具身智能喊了很久,但真正具备通用基模训练能力的团队,在国内仍是少数。当最懂基模的人开始亲自下场、把自己在车端积累的工程经验整建制地搬到机器人端,说明这条赛道的竞争点已经从”谁有机器人”切换到了”谁有大脑”。市场什么时候把这一切换充分定价,会决定下一波融资的节奏和方向。
[email protected]
。
我们承诺在核实信息后,将第一时间删除相关内容或断开链接。
暂无评论内容