
Anthropic IPO 有两组容易混淆的数字:1000 亿美元是发行前讨论的最高募资计划,813 亿美元才是最终募资额;1.5 万亿至 2 万亿美元是发行前估值区间,最终完全稀释市值为 1.5 万亿美元。
因此,“计划融资 1000 亿美元最终全部募到”和“外界已经给 Anthropic 定价 2 万亿美元”都不是实际结果。实际结果是:Anthropic 于 11 月 20 日登陆纳斯达克,发行价每股 83 美元,募资 813 亿美元,完全稀释市值达到 1.5 万亿美元,成为首家上市的前沿 AI 研发机构。 判断其 IPO 影响时,应以这些已实现的数据为基础。
这次 IPO 完成了什么?
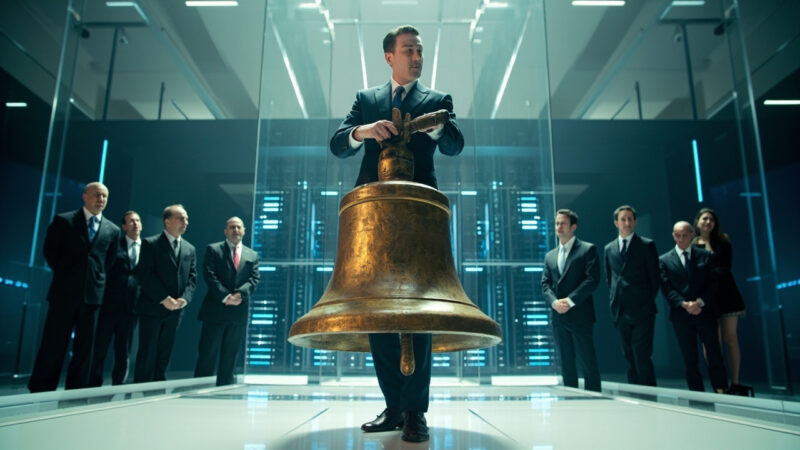
Anthropic 已于 11 月 20 日正式登陆纳斯达克,CEO 达里奥·阿莫代伊敲响开市钟。公司以每股 83 美元发行,实际募资 813 亿美元,按完全摊薄股本计算的市值达到 1.5 万亿美元。按此次上市披露及相关报道口径,813 亿美元募资规模被列为新的全球 IPO 融资纪录。
三个指标要分开看:发行价是每股成交价格,募资额是此次发行实际筹集的资金,完全稀释市值则把潜在稀释后的股份纳入定价。三者不能混用,1.5 万亿美元也不是上市首日收盘市值,而是此次交易采用的完全稀释估值口径。
Anthropic 的特殊之处首先在上市身份:它不是传统软件公司、芯片公司或搜索引擎公司,而是首家进入公开市场的前沿 AI 研发机构。上市后,其股价、资金成本和盈利预期不再只由私募投资者与战略股东判断,而会每天接受公开市场定价。
同一事件里的 1000 亿美元、813 亿美元和 1 万亿美元分别是什么?
这组数字分别对应不同阶段和不同口径:1000 亿美元是发行前最高募资计划,813 亿美元是最终募资结果,1 万亿美元则是部分投资者在路演阶段讨论的潜在下修估值。
发行前的计划募资额通常取决于公司希望出售的股份数量、市场需求和承销安排。科技股波动加剧后,Anthropic 一度面临推迟上市、缩减发行规模或要求更大定价折扣的可能。1000 亿美元因此只是计划募资上限,而不是具有确定性的订单。
估值采用另一套计算口径。Anthropic 最初秘密递交文件时的目标估值约为 2 万亿美元,修订版 S-1 阶段的市场讨论区间变成 1.5 万亿至 2 万亿美元。随后,在部分投资者看来,1.5 万亿美元已经是上限,1 万亿美元也可能成为实际价格。
最终发行价对应 1.5 万亿美元完全稀释市值,意味着公司落在修订后讨论区间的下沿,但没有落到部分投资者此前担忧的 1 万亿美元。 把计划上限、市场预测和最终结果混在一起,就会误判这次 IPO 的实际完成度。
1.5 万亿美元估值是怎么被重新谈出来的?
估值调整集中在上市前的几周。2026 年 11 月初,Anthropic 向美国证券交易委员会递交修订后的 S-1 招股文件,市场讨论估值区间为 1.5 万亿至 2 万亿美元,较此前 2 万亿美元的预期下调约 5000 亿美元。
调整既涉及公司基本面,也受到公开市场风险偏好变化的影响。中期选举后,AI 政策不确定性上升,多个州可能通过暂停措施延缓数据中心建设。纳斯达克成分股市值一度单日蒸发 2.5 万亿美元,AI 基础设施和数据中心相关股票遭到集中抛售。
资本成本也在上升。对于 Anthropic 这种需要持续购买算力、建设数据中心并承担长期租赁责任的公司,利率和风险溢价变化会直接影响未来现金流的价值。原本由稀缺性和高速增长支撑的估值,开始面对更严格的基础设施投资回报审查。
部分投资者因此将 1.5 万亿美元视为估值上限,甚至认为实际价格可能接近 1 万亿美元,也有人质疑路演能否按计划启动。 最终,Anthropic 以 1.5 万亿美元完成定价。 这轮折价更像是公开市场对资本成本、政策风险和高额承诺的重新定价,而不只是外界对 Anthropic 产品竞争力投出的否决票。
Anthropic 的增长有多快?
Anthropic 的收入曲线是支撑高估值讨论的最直接依据。公司营收从 2023 年的 4100 万美元,升至 2025 年全年的 46 亿美元,又在 2026 年前九个月达到 332.4 亿美元,同比增长 1206%。
增长在第三季度仍在加速。公司第三季度单季营收约 169.6 亿美元,环比增长约 47%。 对一家仍在高速扩张的前沿模型公司而言,这反映了企业客户需求扩大、模型调用规模增加,商业化能力同步增强。
但高速营收增长并不能自动证明资本效率已经稳定。Anthropic 的收入与亏损、算力承诺几乎同步扩大:业务规模越大,训练和推理所需的基础设施投入也越高。 因此,公开市场接下来检验的重点,不只是“它还能不能增长”,还包括这种增长能否转化为可持续的经营利润,以及需要多少外部资本才能继续维持。
1040 亿美元净亏损是否等于经营失血?
直接看 GAAP 数字,Anthropic 2026 年前九个月净亏损达到 1040 亿美元,确实是极不寻常的规模。但其中 943 亿美元来自可转债、衍生负债和 SAFE 协议的公允价值变动。
这些工具主要由亚马逊、谷歌等战略投资者持有。随着 Anthropic 自身估值上升,债权人持有的工具也会升值;按照会计准则,发行方需要将这部分增值计为费用,于是出现了一个反直觉的结果:公司因为变得更值钱而在账面上产生巨额亏损。
这 943 亿美元属于非现金费用,不能直接等同于当期经营性现金流出。因此,把 1040 亿美元净亏损全部视为经营失血,会忽略其调整后利润和现金流表现。
不过,“剔除纸面亏损”也不等于这些项目从此可以忽略。计算调整后净收入时,公司还剔除了股权激励、非现金慈善捐赠等项目。投资者仍需要查看招股文件中的完整调节表,区分可转债重估、真实经营成本与披露口径差异。 对 Anthropic 更准确的描述是:GAAP 利润被估值上升造成的非现金费用显著压低,而经营层面并非同等规模的现金亏损。
剔除纸面亏损后,现金流和经营结果如何?
在前九个月,Anthropic 的调整后净收入为 56 亿美元,而 2025 年同期为调整后净亏损 29 亿美元;上半年经营性现金流首次转正,达到 39 亿美元,公司披露的流动性为 1466 亿美元。
这些数字表明,Anthropic 的会计亏损并不等同于现金消耗。公司已经拥有较大的现金缓冲,调整后口径也呈现出明显改善。 对一家持续采购训练算力、同时承担长期租赁义务的公司而言,上半年经营现金流转正尤其重要,因为它降低了短期再融资压力。
但经营结果并不稳定。披露期内,公司第二季度约有 9.74 亿美元经营利润,第三季度却转为约 5.67 亿美元经营亏损。 上半年现金流为正、第三季度单季经营利润转负,说明收入扩张与成本扩张仍可能发生阶段性错位。
因此,评价 Anthropic 不能只看两个极端:既不能把 1040 亿美元 GAAP 净亏损直接等同于现金消耗,也不能把调整后盈利直接等同于稳定利润。公开市场接下来会同时跟踪调整后净收入、经营利润和经营现金流,尤其是它们能否在算力承诺继续增加的情况下保持一致。
8954 亿美元算力承诺的压力来自哪里?
Anthropic 在披露期内签署的购买承诺与租赁协议合计约 8954 亿美元,其中 698 亿美元将在一年内到期。 这组数字远高于 1466 亿美元流动性,也是此次 IPO 暴露出的行业级变量。
8954 亿美元不是已经发生的费用,更不能直接等同于当期资本开支。这些承诺对应跨期购买和租赁责任,需要根据合同安排分期履行。但从经营角度看,它们会提前锁定大量算力、服务器、云服务和数据中心资源。
对产业链而言,这是长期需求信号。前沿模型训练可能持续数周甚至数月,单次训练费用可能高达数百万美元,模型能力提升离不开持续的算力投入。 Anthropic 的采购规模会强化市场对芯片、云服务和数据中心容量的预期,也会使它与英伟达、谷歌、亚马逊等产业链参与者的业务联系更紧密。
对 Anthropic 自身而言,模型需求和调用量持续增长时,锁定资源可以提高训练与推理容量;如果商业化速度低于预期,巨额固定责任又会压缩利润空间。尤其是一年内到期的 698 亿美元,会直接检验公司的现金流安排、融资能力和算力利用效率。 这也是公开市场从“增长溢价”转向“风险折价”的重要原因。
上市会怎样给 AI 产业链重新定价?
作为首家上市的前沿 AI 研发机构,Anthropic 为同类公司建立了一个公开市场参照。投资者会同时检验三项指标:收入能否保持高速增长,调整后盈利能否转化为经营现金流,以及长期算力承诺是否与商业回报匹配。
这也会改变同类 AI 公司的估值方法。过去,私募融资和战略投资更容易围绕技术能力、模型增长和人才储备定价;上市后,公司必须面对季度收入、利润、现金消耗和合同责任。Anthropic 的 IPO 表明,高增长可以获得 1.5 万亿美元估值,同时也展示了达到这一估值后,市场会如何审视巨额基础设施责任。
这种公开市场定价还会沿产业链传导。谷歌和亚马逊既是战略投资者,也与 Anthropic 存在业务联系;英伟达及云服务、数据中心企业则承接算力扩张带来的需求。Anthropic 获得公开市场认可,可能强化市场对相关供应链的预期;反过来,其资本开支、利润或股价波动也会让投资者重新评估整个 AI 基础设施板块。
OpenAI 将上市计划推迟到明年,形成了更直接的对照。 如果 Anthropic 上市后能够维持稳定的交易和融资能力,它可能成为 OpenAI 恢复上市计划时的重要参照。但这不等于整个 AI 行业会立即采用同一估值倍数,因为各公司的收入结构、资本开支、模型开放程度和股权安排并不相同。
对开发者和模型生态意味着什么?
对开发者而言,上市首先意味着前沿模型竞争有了更稳定的公开融资渠道。Anthropic 可以在持续购买算力、训练模型和建设基础设施时减少对单轮私募融资的依赖,但开发环境中的算力竞争也可能随之加剧。
企业采用模型时,关注点也不再局限于基准测试成绩。收入和现金流披露让模型的商业可持续性更加透明,8954 亿美元承诺则让容量稳定性和服务成本更容易受到审视。开发者评估模型 API、企业评估采购方案时,会更有动力同时比较能力、价格、供应连续性、资本实力与安全治理,而不是只依赖模型排行榜。
Anthropic 在招股文件中披露,旗下模型可能被用于开发生物武器,或加剧世界各地的压迫行为;此前员工曾担忧企业以不负责任的方式开发先进模型,CEO 达里奥·阿莫代伊随后呼吁放缓最先进模型的研发速度。
[email protected]
。
我们承诺在核实信息后,将第一时间删除相关内容或断开链接。
暂无评论内容