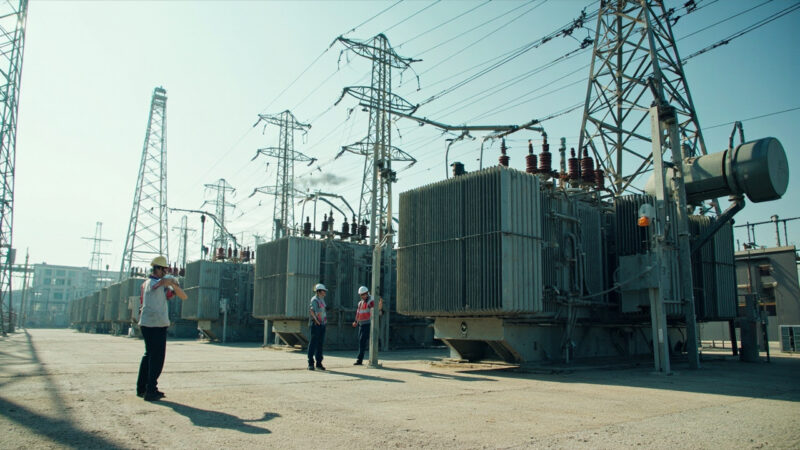

36氪将近期趋势概括为“AI巨头抢购发电机”,这一说法抓住了竞争重点的变化:科技公司争夺的已不只是一台发电机,还包括可获得的电源、可按期接入的电网容量,以及能够长期履约的供电价格。
训练和推理持续放量后,AI数据中心成为高密度、连续运行的超级负荷,供电条件逐渐决定算力扩张速度。竞争因此从芯片采购延伸至发电、输配电、储能、冷却和能源合同,算力扩张也随之进入能源工程环节。
芯片排队变成电站排队
AI数据中心的耗电来源并非只有GPU。参考资料援引业内人士的概括,将主要耗电来源归纳为高密度高功耗硬件、算力需求增长、数据搬运与散热损耗,以及持续放大的推理需求。 从负荷形态看,模型训练提供的是阶段性高峰,规模化推理则形成更稳定的基荷。
负荷规模也在上移。大型AI数据中心可能需要数百兆瓦乃至吉瓦级持续供电,已经超出普通商业设施的电网承载范围。 以GPT-3为例,资料中的估算认为其训练耗电约为1280兆瓦时,即128万千瓦时,相当于6400个中国普通家庭一个月的用电量;这一数字还只是训练阶段,不包含后续推理。
需求迭代速度同样增加了供电规划的难度。谷歌AI基础设施负责人曾表示,为应对AI服务需求,必须每六个月将AI算力翻倍,并提出未来四至五年进一步大幅提升算力的目标。 当软件能力以数月为周期变化时,科技公司很难在购买标准化服务器后被动等待电力接入,只能更早介入电源规划和长期合同。
耗电数字不能混着用
目前关于数据中心耗电的预测存在明显差异。国际能源署的相关预测显示,2024年全球数据中心总用电量约为415太瓦时;现有材料给出的长期目标则是,到2030年达到约945太瓦时。
对2026年的预测分歧更大。高德纳预计全球数据中心电力消耗将达到565太瓦时,同比增长26%;国际能源署的预测则超过1000太瓦时,同比增长接近100%。 现有材料没有提供足够的统计方法、场景边界和负荷假设,无法证明这两组数字使用相同口径,更不能任选一个当作确定结论。
同时还要区分“全球数据中心总耗电”和“AI耗电”。AI负载是数据中心负荷的重要组成部分,但数据中心还承载传统计算、存储、网络和其他云服务。将945太瓦时直接写成AI用电,或者用全球总量推算某一家公司的AI电力成本,都会放大结论。
有电不等于能并网
电源供给与电网接入是两层瓶颈。欧盟提出未来五至七年将数据中心容量提高至原来的三倍,法国电力公司也开始开放旧电厂场址,以承接大型AI项目;但都柏林、阿姆斯特丹和法兰克福等数据中心枢纽仍出现接入拥堵,部分项目排队时间长达数年。
设备老化又增加了并网难度。美国商务部2020年发布的报告显示,美国变压器实际平均使用年限约为30至40年,超过25年的预期寿命,同时其变压器供应80%依赖进口。 因此,即使发电侧存在闲置容量,输配电网络、变压器和接入审批仍可能成为项目延迟的主要原因。
这改变了AI企业的选址逻辑。过去它们可以比较土地、网络、人才和电价;现在还必须确认电源投产时间、接入队列位置以及极端天气下的供电可靠性。一个名义功率充足、却无法按期接入的电源,对算力交付的价值有限。
科技巨头把电源写进合同
2026年4月1日,微软、雪佛龙与投资基金Engine No. 1达成排他性协议,支持得克萨斯州西部的大型能源综合体,为当地AI数据中心园区提供电力。
这个案例说明,数据中心竞争已经延伸到提前锁定发电、燃料和供电资源。能源综合体可以把发电设施、负荷需求和园区建设统一规划,减少项目对公共电网新增容量的单一依赖,也能让科技公司更早获得价格和交付周期上的确定性。
直供仍不能消除基础设施约束。大型发电设备仍有建设周期,发电与负荷之间仍需要输电和配电网络;若项目使用化石燃料,还会承担排放与资产锁定风险。合同解决的是资源优先权,不能替代技术改造和系统调度。
核能被纳入算力版图
核电的吸引力来自连续性。资料汇总显示,亚马逊在2025年签约核电为数据中心供电,微软支持三里岛核电站重启,小型模块化反应堆也被列为数据中心配套选项。 核能能够提供7×24小时运行的清洁基荷电力,适合需要长时间稳定运行的智算集群。
这种需求会沿铀资源、矿山、核电运营、核岛设备及材料继续传导。相关资料显示,全球铀贸易以长期合同为主,公用事业通常会提前数年锁定燃料;与此同时,部分在建反应堆的燃料尚未签订采购合同。
核电站建设、审批和并网周期更长,是核电路线的主要限制;SMR在现有资料中仍更像未来选项,而非已经形成大规模供给的成熟路线。科技公司锁定核电,意味着需要接受更长的合同和更高的前期投入,以换取算力业务所需的连续性。
化石能源仍在争夺保供项目
美国通过化石能源增加保供能力。2026年6月,美国政府宣布投入7亿美元支持燃煤电厂和煤炭出口码头建设,其中2亿美元从气候项目中转出;国际能源署预计,2026年美国用于服务AI基础设施的煤炭和天然气发电支出将达到500亿美元。 两组数据的用途和统计口径不同,不能直接等同,但共同反映出快速增加可调度电源的政策取向。
这条路线的优势是项目交付速度和供电连续性,适合承接短期内难以通过新增核电或可再生能源完成扩容的负荷。代价则更明确:碳排放增加,发电资产可能被锁定在较长时间的高碳能源体系中。
风光储能与连续供电
中国的路径是扩大可再生能源规模,并用电化学储能和新型长时储能平滑波动。2025年,中国可再生能源装机达到23.37亿千瓦,占总装机的60.1%,风光发电总装机超过火电;可再生能源年发电量达到3.99万亿千瓦时,占各类电源总发电量的38.3%。
但智算中心需要的是连续供电,风光出力并不会天然匹配负载曲线。当前的储能技术包括锂电;热储能、液流电池和混合氢储能也被用于不同时长的调节。能够集成4至8小时电力的公共事业混合储能项目正变得普遍。
储能不再只是新能源项目的备用设备,还承担数据中心和电网之间的调节作用。不过,4至8小时的配置不能自动覆盖所有故障与天气风险,还需要备用电源、跨区输电和精细化调度共同配合。
在远端同时部署电源与算力
远景提出“Mission Gobi”计划,试图在资源地重构电源与算力的关系。该计划提出,到2030年在全球戈壁和荒漠地区建设5GW绿色AI算力基础设施,把电源与算力放到同一区域,以绕开部分城市电网拥堵,并降低与居民及既有工业争夺新增容量的压力。
这条路径更适合供电连续性和土地成本约束较强、对网络时延要求相对较低的计算任务。但5GW目前仍是建设目标,并非已经交付的产能。它仍需解决长距离网络连接、极端环境运维、散热以及算力负荷与当地电源节奏匹配等问题。
几条路线解决的是不同约束:
| 技术路径 | 主要解决的问题 | 主要代价或限制 | 更适合的场景 |
|---|---|---|---|
| 能源综合体直供 | 提前锁定电源与园区供电 | 建设周期长,可能锁定高碳资产 | 资源丰富、负荷规模大的园区 |
| 核电长协与重启 | 提供7×24小时清洁基荷 | 建设审批周期长、资本投入大 | 长期稳定负荷和超大型集群 |
| 化石能源保供 | 提升项目速度与调度能力 | 排放增加、资产锁定风险 | 短期容量缺口和保供场景 |
| 风光加储能 | 提供本地化绿色电力 | 出力波动,需要备用与长时储能 | 风光资源好、储能配套完善地区 |
| 戈壁绿色算力 | 同时部署电源与算力,绕开城市接入瓶颈 | 网络、运维和负荷匹配要求高 | 对时延不敏感的大规模计算 |
算电协同要跨越两套时间表
2026年,“算电协同”被纳入政府工作报告,电源、电网、储能和算力开始被视为同一套基础设施。 但概念上的协同并不等于工程上的同步。
算力需求变化快,模型、芯片和业务流量可能在几个月内改换方向;电力系统则需要长期规划,电源、电网、土地和并网审批无法随短期需求同步变化。 风光发电还具有波动性,而智算集群希望获得连续、稳定的高可靠电力。
因此,算电协同不能简单理解为“西部有风光,就建设智算中心”,而要让发电、电网、储能、可中断负荷和算力任务共同参与调度。训练任务能否延迟、部分推理能否转移到低价时段,也将成为系统设计的一部分。
投资重点从芯片扩到能源链
鹏元资信统计,2026年亚马逊、Alphabet、Meta和微软的资本开支预计合计达到6500亿美元,同比增长60%,主要投向数据中心建设及配套设备。 这些资金并不全是能源投资,却说明算力基础设施仍是科技巨头的投入重心;相关需求也会外溢至发电设备、变压器、核电设备与材料、储能、冷却和高速网络等环节。
这种外溢不会平均分配。能否获得并网容量、项目是否具备低成本稳定电源,将决定哪些地区和供应商受益。数据中心内部从芯片、液冷设备到机柜配电的改造,也会在电源方案确定后定型。
数据中心会和城市争夺容量
地区负荷集中正在使电力议题超出行业范畴。一份报告摘要显示,爱尔兰数据中心用电已经占全国用电量的21%。 在都柏林、阿姆斯特丹等接入紧张地区,AI负荷还会与居民、工业、电动汽车、空调和公共服务争夺同一张电网。
当新增容量主要由数据中心推动时,供电连续性、可负担性和能源安全便不再只是企业成本问题。电网扩容速度、输配电投资由谁承担,以及数据中心能否参与需求响应,都会进入公共政策讨论。
开发者要重算算力账本
对开发者而言,电力不是财报里的间接成本,而会通过训练时长、推理价格、服务可用性和区域选择进入产品账本。训练任务可能因供电波动延长完成时间,持续推理则要求服务商长期兑现容量和SLA。
从基础设施侧看,单位Token成本可以粗略拆成加速器与内存摊销、电力、冷却、网络与存储,以及为可靠性支付的冗余成本。PUE,即总设施能耗与IT设备能耗之比,会影响数据中心的运营效率;稳定电源和高速网络则决定已购算力能否被持续转化为可用服务。
区域选择也不再只是延迟测试。电力充裕地区可能提供更多容量和更稳定的云服务,但网络距离、数据往返和跨区域流量仍会形成约束。开发者未来面对的供给瓶颈,很可能不只是GPU交付周期,而是从发电到机柜的完整交付能力。
下一轮AI竞争的关键,是形成从发电到机柜的完整交付能力;采购发电机只是其中一环,电源、并网、储能和算力调度需要共同构成稳定、可预测的交付体系。
[email protected]
。
我们承诺在核实信息后,将第一时间删除相关内容或断开链接。
暂无评论内容